
Custos na Agropecuária: Conceitos Fundamentais em 2026
O agronegócio brasileiro é uma das maiores máquinas econômicas do país. Em 2026, a safra de grãos deve atingir 353,8 milhões de toneladas (Conab), mantendo o Brasil como 2º maior produtor de soja do mundo e líder em exportação de carne bovina, frango e café. Mas por trás desses números impressionantes existe uma realidade implacável: a gestão de custos determina quem sobrevive e quem prospera.
Segundo o Instituto Mato-grossense de Economia Agropecuária (IMEA), o custo total de produção da soja na safra 2025/2026 chega a R$ 7.761,74 por hectare em Mato Grosso. No Mato Grosso do Sul, a APROSOJA calcula R$ 6.115,83/ha. Esses números não são abstratos — são a linha entre o lucro e o prejuízo para milhões de produtores.
Para entender essa realidade, é fundamental dominar dois conceitos básicos da contabilidade rural: custos fixos e custos variáveis. Eles são a espinha dorsal de qualquer análise de rentabilidade, decisão de investimento e planejamento de safra. Neste artigo, atualizado para 2026, vamos desmistificar esses conceitos, mostrar como se aplicam na prática e como a tecnologia está revolucionando a forma como os produtores brasileiros gerenciam seus custos.
O que são Custos Fixos na Agropecuária?
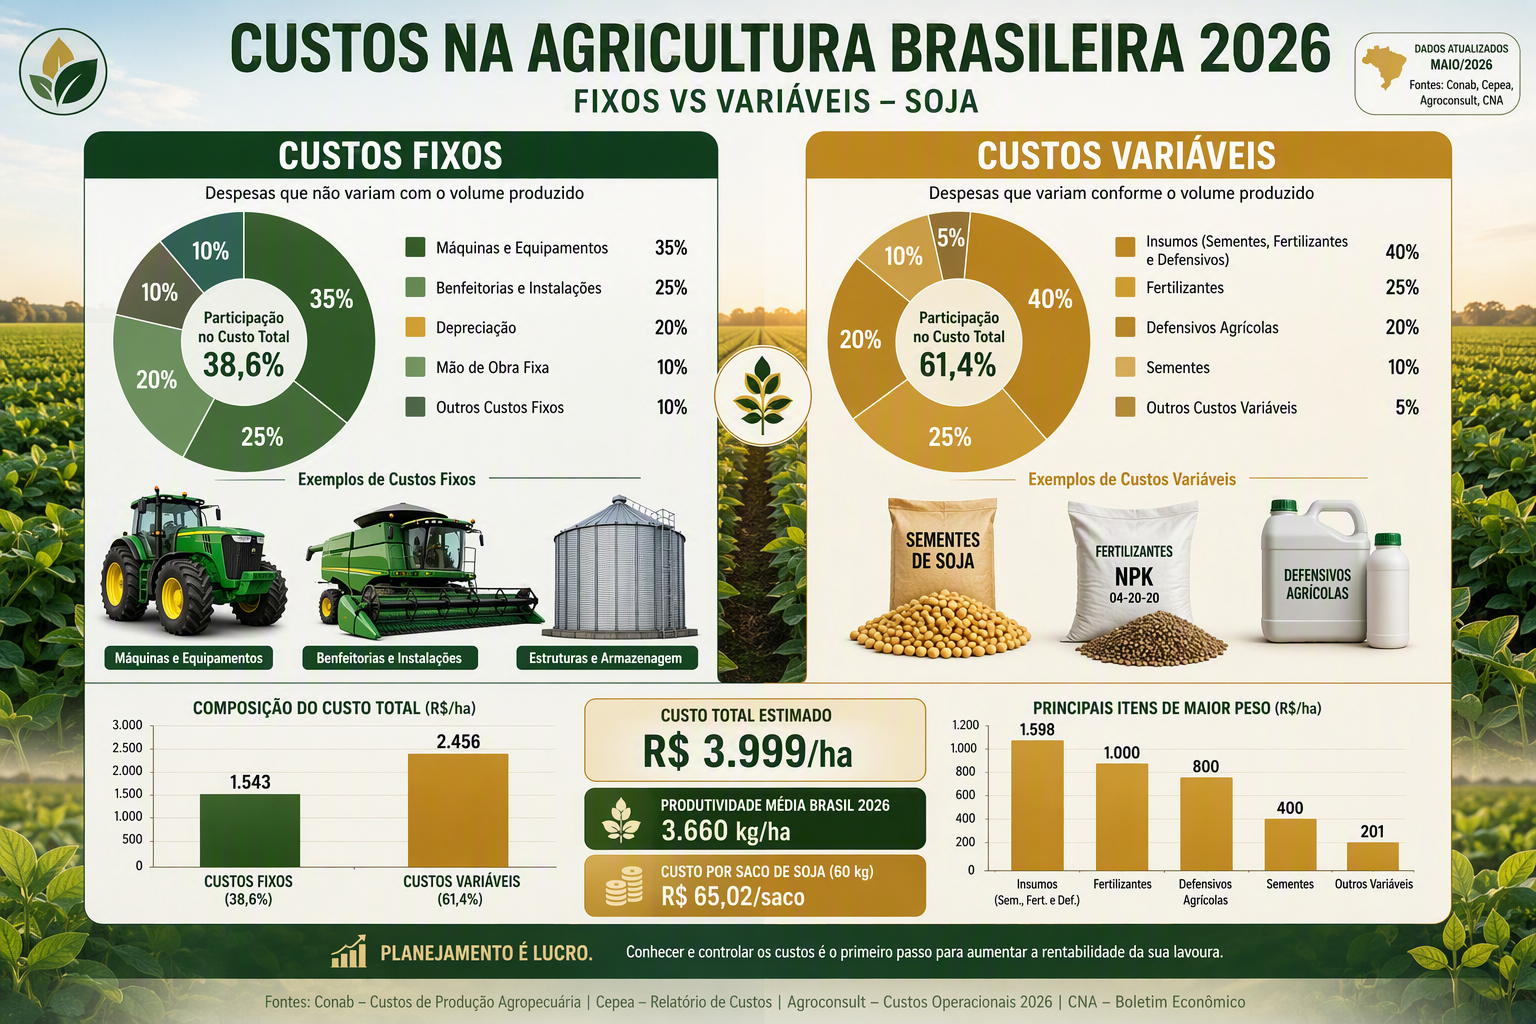
Custos fixos são despesas que não variam em função do volume de produção. Independentemente de você plantar 100 ou 1.000 hectares, ou de colher 30 ou 60 sacas por hectare, esses custos permanecem constantes durante um determinado período. Eles são chamados de “fixos” porque existem mesmo que a produção seja zero.
Na prática rural brasileira, os custos fixos representam uma parcela relativamente pequena do custo total — aproximadamente 6,5% a 8% do custo de produção, segundo a APROSOJA/MS. Mas isso não significa que são irrelevantes. Pelo contrário: como são independentes da produção, em anos de baixa produtividade ou preços defasados, os custos fixos se tornam um fardo proporcionalmente maior.
Exemplos de Custos Fixos na Propriedade Rural:
- Depreciação de máquinas e implementos: Tratores, colheitadeiras, pulverizadores, plantadeiras. Uma colheitadeira que custa R$ 2 milhões e tem vida útil de 10 anos representa uma depreciação anual de R$ 200 mil, independentemente da safra.
- Depreciação de benfeitorias: Galpões, silos, cercas, estradas internas, currais, açudes.
- Seguro do capital fixo: Seguros de máquinas, equipamentos e benfeitorias.
- Encargos e seguros associados aos bens fixos: IPVA de tratores, taxas de licenciamento.
- Salários de funcionários permanentes: Gerentes, tratores, veterinários, contadores que trabalham o ano inteiro na propriedade.
- Aluguel ou arrendamento da terra: Em propriedades arrendadas, o valor do aluguel é fixo, independente da produção.
- Impostos e taxas rurais: ITR (Imposto Territorial Rural), taxas de registro.
- Custo de oportunidade da terra: O retorno que o proprietário poderia obter se alugasse a terra para outro produtor. Mesmo que seja terra própria, este é um custo econômico real.
Os Números Reais dos Custos Fixos (Safra 2025/2026)
Segundo a APROSOJA/MS, os custos fixos na soja do Mato Grosso do Sul totalizam R$ 399,96/ha, equivalentes a 3,33 sacas de soja. A composição é:
- Depreciação de máquinas, implementos e benfeitorias: R$ 325,00/ha (5,31% do custo total)
- Encargos e seguros do capital fixo: R$ 74,96/ha (1,23% do custo total)
Já o IMEA, no Mato Grosso, inclui itens adicionais na categoria de custos fixos, como pró-labore (mão de obra familiar), o que eleva o valor total. A diferença metodológica explica por que o custo total do IMEA (R$ 7.761,74/ha) é cerca de 27% maior que o da APROSOJA/MS (R$ 6.115,83/ha).
O que são Custos Variáveis na Agropecuária?
Custos variáveis são despesas que variam diretamente em função do volume de produção. Quanto maior a área plantada, maior o custo. Quanto maior a produtividade, maior o gasto com colheita, transporte e armazenagem. Se não houver plantio, esses custos são zero.
Os custos variáveis são o coração do custeio agrícola. Na soja, eles representam 90,34% do custo total. Na pecuária de corte, essa proporção pode chegar a 85-90%. Dominar os custos variáveis é, portanto, o caminho mais curto para melhorar a rentabilidade da propriedade.
Exemplos de Custos Variáveis na Propriedade Rural:
- Fertilizantes e corretivos de solo: O item mais pesado na soja. Na safra 2025/2026, representam 39,8% dos custos variáveis (R$ 1.395,80/ha no MS). Com a alta de 24,1% nos fertilizantes, esse item se tornou o maior vilão dos custos.
- Sementes e tratamento de sementes: Representam 16,8% dos custos variáveis (R$ 589,20/ha). As sementes transgênicas (Bt + Roundup Ready) são mais caras, mas reduzem custos com defensivos.
- Defensivos agrícolas: Herbicidas (R$ 292,80/ha), fungicidas (R$ 352,00/ha) e inseticidas (R$ 315,00/ha). Curiosamente, herbicidas caíram 26,5% e fungicidas 17,3%, mas inseticidas dispararam 57,5% devido à pressão de pragas.
- Operações com máquinas: Diesel, lubrificantes, manutenção de trator e colheitadeira (R$ 180,90/ha).
- Mão de obra temporária: Trabalhadores contratados para plantio, capina e colheita.
- Seguro agrícola: Representa cerca de 4,5% dos custos variáveis. Em 2026, com La Niña ameaçando o Sul e o Norte, o seguro tornou-se obrigatório para quem busca financiamento.
- Transporte e armazenagem: Custos pós-colheita que variam com a distância até o mercado e o volume produzido.
- Assistência técnica e extensão rural: Consultorias, análises de solo, assistência agronômica.
- Despesas administrativas e juros: Custos de capital de giro, financiamentos de custeio.
Evolução dos Custos Variáveis (Soja 2024/25 vs 2025/26)
A tabela abaixo mostre a variação dos principais custos variáveis da soja entre as duas últimas safras:
| Insumo/Serviço | 2024/25 (R$/ha) | 2025/26 (R$/ha) | Variação (%) |
|---|---|---|---|
| Fertilizantes | 1.125,00 | 1.395,80 | +24,1% |
| Sementes | 568,80 | 589,20 | +3,6% |
| Fungicidas | 425,50 | 352,00 | −17,3% |
| Herbicidas | 398,15 | 292,80 | −26,5% |
| Inseticidas | 200,00 | 315,00 | +57,5% |
| Corretivos de solo | 418,50 | 289,80 | −30,8% |
| CUSTO TOTAL | 5.998,24 | 6.115,83 | +1,9% |
Fonte: APROSOJA/MS (2025). Custo total = variáveis + fixos + operacionais (sem custo de oportunidade da terra).
Custos na Pecuária de Corte e Leite
Na pecuária, a lógica de custos fixos e variáveis é a mesma, mas a composição muda. Na pecuária de corte, os custos fixos incluem depreciação de cercas, currais, bebedouros e instalações. Os custos variáveis são dominados por pastagens (manutenção, adubação, reforma), suplementação mineral e proteica, vacinação e vermifugação, e mão de obra sazonal para manejo.
Na pecuária leiteira, os custos variáveis são ainda mais predominantes: alimentação (concentrados, silagem, feno, minerais) representa 50-60% do custo total; mão de obra (ordenha, manejo) representa 15-20%; e sanidade (vacinas, mastite, reprodução) representa 5-8%. Os custos fixos (depreciação de ordenhadeira, tanque de resfriamento, instalações) representam 10-15% do total.
A Revolução Tecnológica: Como a Agricultura de Precisão Reduz Custos
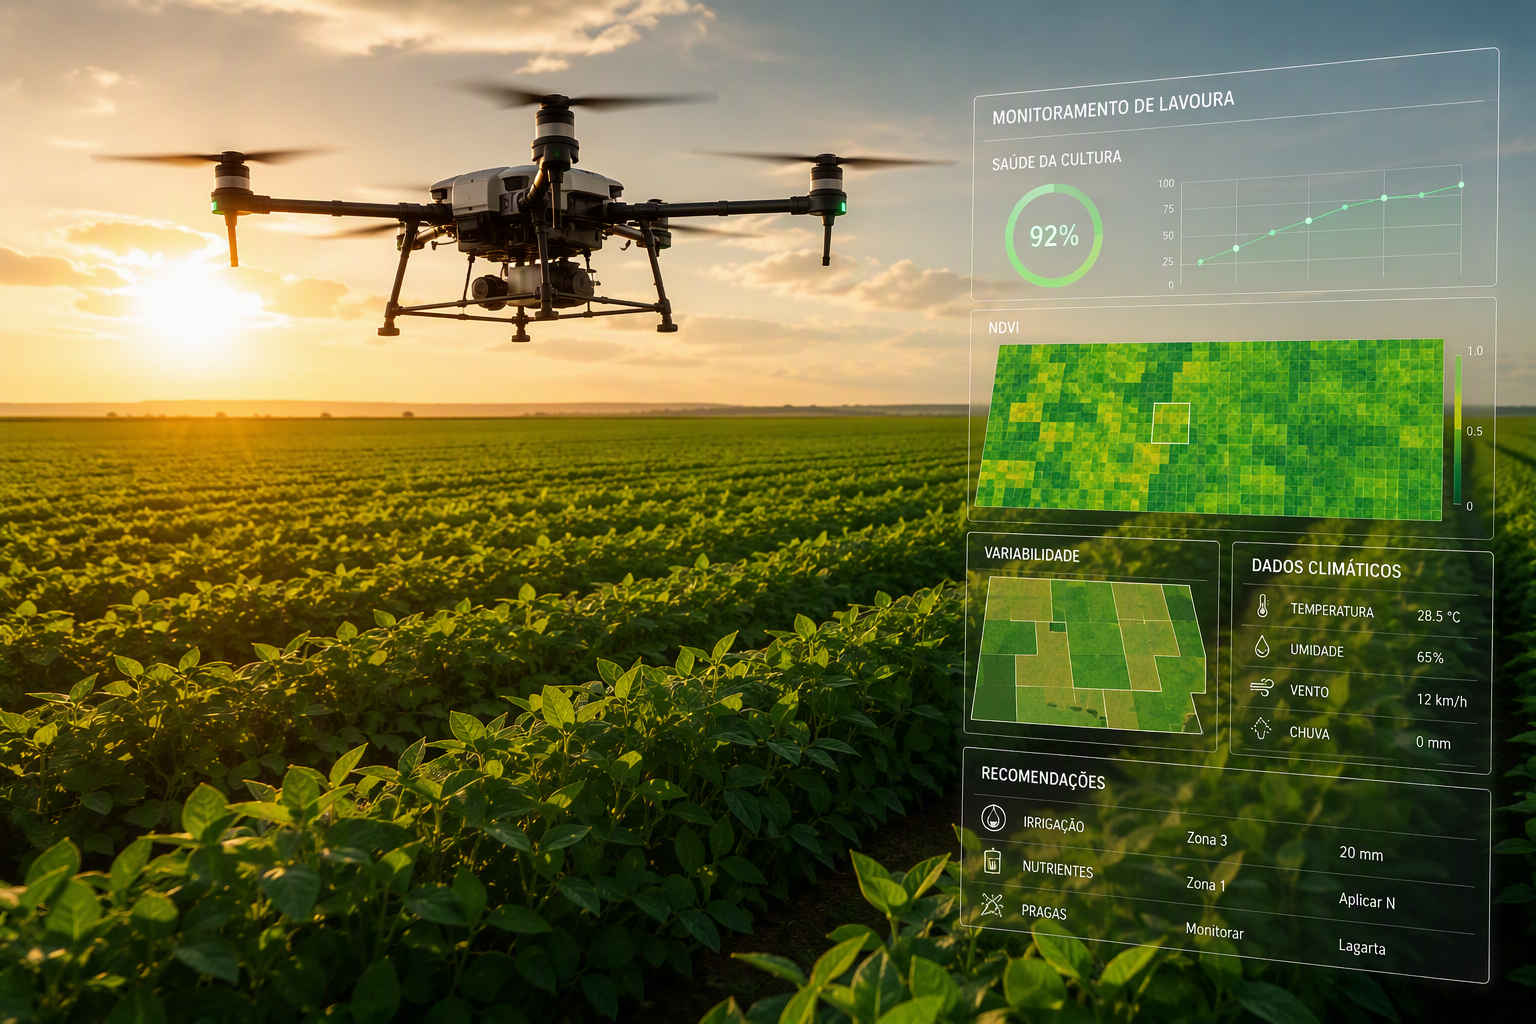
Se os custos de insumos estão subindo, a tecnologia oferece a contrapartida: aumentar a eficiência. Em 2026, a agricultura de precisão deixou de ser um luxo de grandes produtores para se tornar uma ferramenta de sobrevivência competitiva.
Drones Agrícolas: Economia de até 58% nos Custos Operacionais
Em 2026, o mercado de drones agrícolas no Brasil deve movimentar R$ 2 bilhões, segundo a Xmobots. O número de equipamentos em operação saltou de 3 mil em 2021 para 35 mil em 2025, com projeção de 100 mil em três anos (Sindag).
O impacto nos custos é impressionante:
- Redução de até 58% nos custos operacionais em comparação a pulverizadores terrestres (estudo Xmobots para operação de 54 mil hectares).
- Economia de até 30% no consumo de defensivos agrícolas e água.
- 66% menos investimento inicial (CAPEX) comparado a aviões agrícolas.
- Capacidade de semear até 50 hectares por dia.
Um produtor que opera 1.000 hectares pode economizar até R$ 137 mil por safra apenas substituindo parte das aplicações terrestres por drones, segundo dados da Xmobots.
Agricultura de Precisão e Taxa Variável: Economia de 5% a 20% em Insumos
A aplicação de insumos com taxa variável (ajustando a dose de fertilizante ou defensivo conforme a necessidade de cada zona da lavoura) é a tecnologia de maior impacto na redução de custos variáveis. Em áreas com boa variabilidade de solo, a economia costuma ficar entre 5% e 20%, com casos frequentes na faixa de 8% a 12%.
Considerando que fertilizantes representam R$ 1.395,80/ha na soja, uma economia de 10% significa R$ 139,58/ha de redução de custo. Em 1.000 hectares, são R$ 139.580,00 de economia por safra — o suficiente para pagar o investimento em sensores, mapeamento e software de agricultura de precisão em 1 a 3 safras.
Outros dados de impacto:
- A DJI reporta redução de 67,78% no volume de produtos químicos quando mapas multiespectrais alimentam pulverizadores de receituário.
- O sistema ExactShot da John Deere documenta economias de US$ 40,74 por acre (cerca de R$ 250/ha) em aplicação de fertilizantes.
- Sensores IoT no campo custam entre R$ 20 e R$ 120/ha/ano, mas permitem irrigação precisa, redução de desperdício de água e detecção precoce de estresse hídrico.
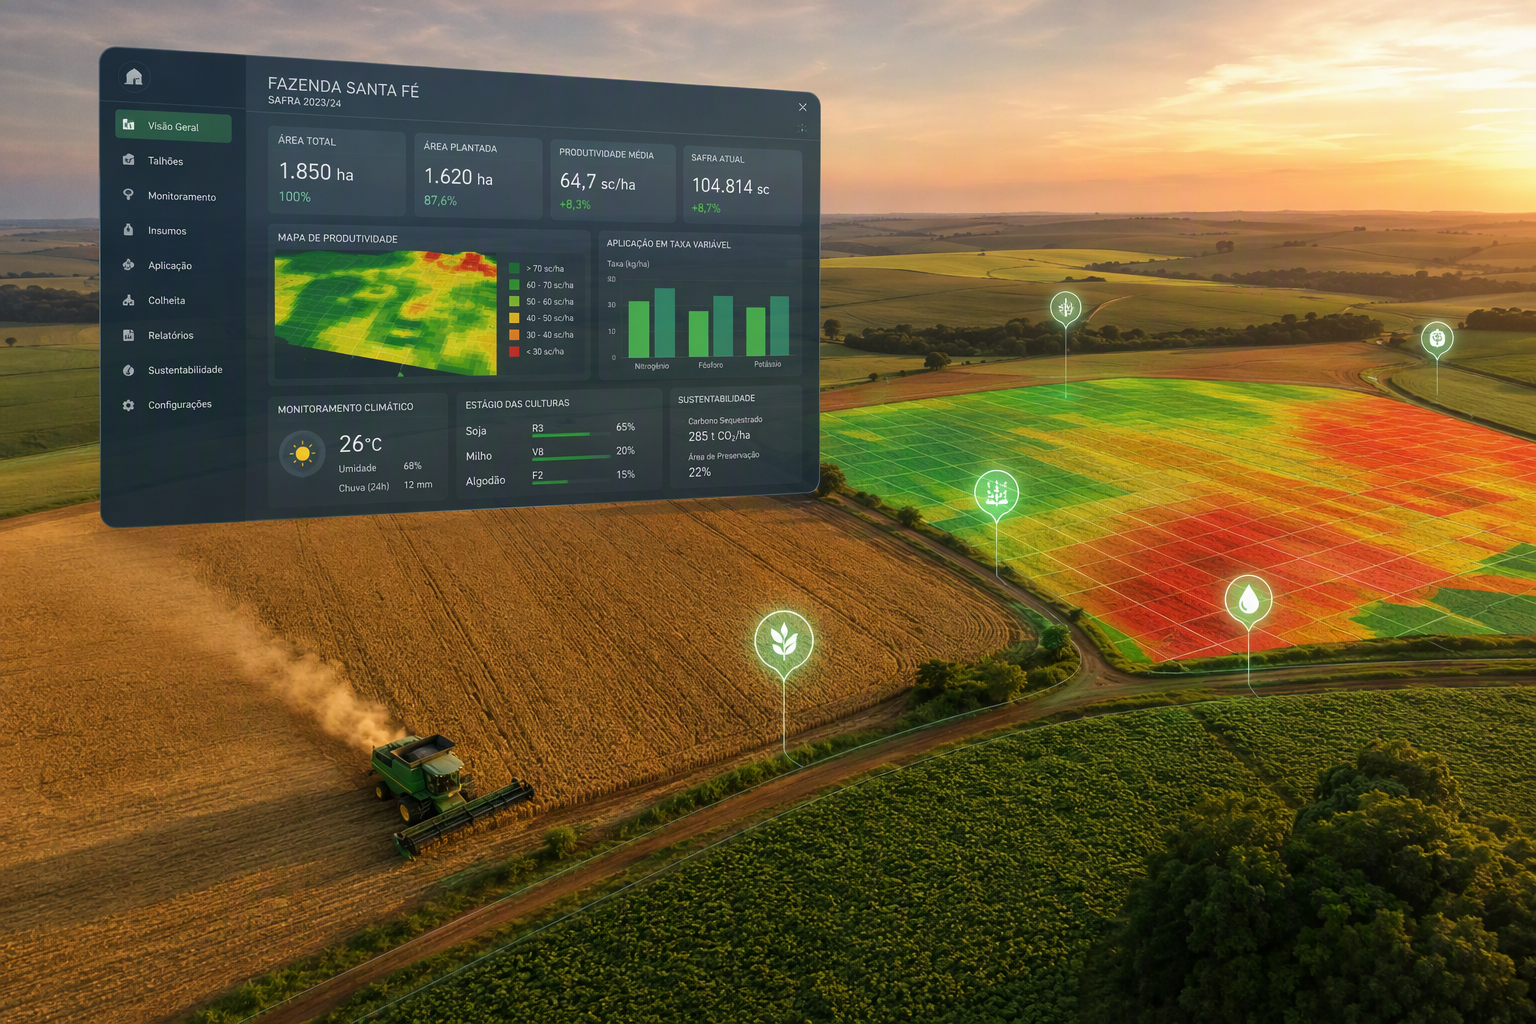
Tabela Comparativa: Custos Fixos vs. Variáveis na Agropecuária
| Característica | Custos Fixos | Custos Variáveis |
|---|---|---|
| Relação com produção | Independente (existem mesmo com produção zero) | Diretamente proporcional (mais produção = mais custo) |
| Exemplos na soja | Depreciação de máquinas, seguros, arrendamento, ITR | Fertilizantes, sementes, defensivos, diesel, mão de obra temporária |
| % do custo total (soja MS) | ~6,5% | ~90,3% |
| Controle pelo produtor | Difícil no curto prazo (contratos, financiamentos de longo prazo) | Mais fácil (negociação de insumos, eficiência operacional) |
| Tecnologia de redução | Máquinas autônomas, compartilhamento de equipamentos | Taxa variável, drones, sensores IoT, análise de solo |
| Risco em anos ruins | Alto (pesam mais quando a receita cai) | Baixo (reduzem proporcionalmente com a produção) |
O Custo de Oportunidade: O Custo Invisível que Pode Engolir o Lucro
Além dos custos fixos e variáveis, existe um terceiro elemento fundamental: o custo de oportunidade. É o retorno que o capital investido na atividade poderia gerar se fosse aplicado em outra alternativa.
Na soja, o IMEA inclui o custo de oportunidade da terra e do capital investido no cálculo do custo total. Isso explica a diferença de R$ 1.646/ha entre o custo da APROSOJA/MS (R$ 6.115,83) e o do IMEA (R$ 7.761,74).
Por que isso importa? Porque um produtor pode ter lucro contábil (receita > custos fixos + variáveis) e ainda assim ter prejuízo econômico (receita < custo total incluindo oportunidade). Se a terra própria vale R$ 15.000/ha e o aluguel médio da região é R$ 1.000/ha/ano, o custo de oportunidade da terra é R$ 1.000/ha — um custo real, mesmo que não saia do caixa.
Como Calcular o Custo de Produção na sua Propriedade
O cálculo do custo de produção segue uma metodologia simples, mas que exige rigor:
Passo 1: Liste todos os custos variáveis por hectare ou por cabeça (fertilizantes, sementes, defensivos, diesel, mão de obra temporária, seguro, transporte).
Passo 2: Liste todos os custos fixos anuais (depreciação de máquinas, benfeitorias, salários permanentes, arrendamento, impostos, seguros).
Passo 3: Some custos variáveis e fixos para obter o custo operacional.
Passo 4: Adicione o custo de oportunidade da terra e do capital investido para obter o custo total.
Passo 5: Divida o custo total pela produtividade esperada (sacas/ha ou arrobas/cabeça) para obter o custo unitário.
Passo 6: Compare o custo unitário com o preço de venda esperado. Se o preço > custo unitário, a atividade é viável. Se não, é hora de revisar.
Tendências para 2027: O Futuro dos Custos no Agro
Olhando para o horizonte, as tendências são claras:
- Pressão de custos continua: Fertilizantes e defensivos devem seguir voláteis devido a tensões geopolíticas (Oriente Médio, Ucrânia) e restrições ambientais. A CNA projeta aumento médio de 4% nos custos de grãos para a safra 2026/2027.
- Tecnologia como equalizador: Agricultura de precisão, drones, sensores IoT e inteligência artificial serão a diferença entre produtores que sobrevivem e os que prosperam. O ROI da agricultura de precisão varia de 10% a 50%, com payback em 1 a 3 safras.
- Financiamento mais caro: Com a Selic em patamar elevado (13,75% em 2026), o custo do capital de giro pesou nas margens. Produtores que financiam 100% do custeio pagam juros equivalentes a 15-20% do custo total.
- ESG e rastreabilidade: Cadeias de suprimento globais exigem rastreabilidade ambiental. Isso adiciona custos de certificação (RSPO, RTRS, Certificação Carbono), mas abre acesso a mercados premium.
- Biológicos e insumos de baixo carbono: Biofertilizantes, bioestimulantes e defensivos biológicos ganham espaço. São 10-30% mais caros que químicos, mas reduzem dependência de importação e atendem demandas de sustentabilidade.
Conclusão
Em 2026, a gestão de custos na agropecuária deixou de ser uma habilidade secundária para se tornar uma competência estratégica. Com custos de produção da soja chegando a R$ 6.000–7.700/ha e fertilizantes subindo 24%, o produtor que não domina seus números está fadado à mediocridade.
A boa notícia é que a tecnologia oferece ferramentas poderosas: drones que reduzem custos operacionais em 58%, taxa variável que economiza 10% em fertilizantes, sensores IoT que otimizam irrigação. O investimento em tecnologia não é um gasto — é uma aposta na eficiência.
O conceito de custos fixos e variáveis, apesar de clássico, nunca foi tão relevante. Em um mercado onde as margens operacionais da soja caíram de 38% para 24% em dois anos (Itaú BBA), a diferença entre lucro e prejuízo está nos detalhes: na negociação de cada saca de fertilizante, na escolha de cada semente, na decisão de investir ou não em um drone.
Como diz o velho ditão do campo: “Não adianta colher muito se o custo for maior que o preço.” Em 2026, essa verdade nunca foi tão atual.
Perguntas Frequentes sobre Custos na Agropecuária
Qual a diferença entre custo de produção e despesa?
Custo de produção inclui todos os gastos necessários para produzir: insumos, mão de obra, máquinas, terra, capital. É um conceito econômico amplo. Despesa é um conceito contábil mais restrito: são os pagamentos efetuados em dinheiro ou equivalentes durante um período. Nem todo custo é despesa no mesmo período (ex: depreciação é custo, mas não é despesa de caixa). E nem toda despesa é custo de produção (ex: juros de empréstimo para pagar dívidas antigas).
Por que os custos fixos são importantes se representam apenas 6,5% do total?
Porque em anos de estiagem, geada ou queda de preços, a receita cai drasticamente, mas os custos fixos não acompanham. Se um produtor tem um custo fixo de R$ 400/ha e colhe apenas 20 sacas/ha (em vez das 53 esperadas), o custo fixo por saca sobe de R$ 7,55 para R$ 20,00. Ou seja: custos fixos são pequenos em anos bons, mas letais em anos ruins. Por isso, a análise de cenários deve sempre considerar o impacto dos custos fixos em produtividades baixas.
Como reduzir custos variáveis sem perder produtividade?
As três estratégias mais eficazes em 2026 são:
- Agricultura de precisão e taxa variável: Aplicar fertilizantes e defensivos apenas onde o solo/cultura precisa. Economia média: 8-12%.
- Compra antecipada e coletiva de insumos: Fechar contratos de fertilizantes 6-12 meses antes do plantio pode reduzir custos em 10-20%. Compras em cooperativas ou grupos de produtores ampliam o poder de barganha.
- Manejo integrado de pragas e doenças (MIPD): Monitoramento contínuo via drones e sensores permite aplicar defensivos apenas quando o nível de dano econômico é atingido, evitando aplicações profiláticas desnecessárias.
Vale a pena investir em drones agrícolas em 2026?
Depende da escala e da cultura. Para operações acima de 500 hectares com culturas que exigem múltiplas aplicações de defensivos (soja, milho, café, cana), o payback geralmente ocorre em 1-2 safras. A redução de 30% no consumo de defensivos e a economia de 58% nos custos operacionais são números robustos. Para pequenas propriedades (menos de 100 hectares), a locação de serviços de drone pode ser mais vantajosa que a compra do equipamento.
O que é ponto de equilíbrio (break-even) na agropecuária?
É o nível de produção no qual a receita total = custo total. Abaixo desse ponto, o produtor tem prejuízo. Acima, tem lucro. Para calcular:
Ponto de Equilíbrio (sacas/ha) = Custo Total / Preço por Saca
Exemplo: se o custo total é R$ 6.115,83/ha e o preço da soja é R$ 120/saca, o break-even é 50,97 sacas/ha. Se a produtividade esperada é 53 sc/ha, o produtor tem uma margem de segurança de 2 sacas/ha (R$ 240/ha de lucro bruto).
Como a reforma tributária (IBS/CBS) vai afetar os custos do agro?
A Lei Complementar 214/2025 estabeleceu a reforma tributária, com IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços). Para o agro, a boa notícia é que fertilizantes, defensivos e sementes mantêm redução de 60% na alíquota (Anexo IX). A alíquota padrão estimada é de ~26,5%, mas com redução fica em ~10,6%. Isso significa que os insumos agrícolas continuarão com carga tributária menor que a média da economia, preservando parcialmente a competitividade do setor. No entanto, a complexidade da nova legislação exigirá adaptação contábil e fiscal das propriedades rurais.
Pela lógica de remuneração na seção a) O dono de uma farmácia, restaurante, sorveteria, boutique, etc., que trabalhe atendendo o público como vendedor deve receber ao final do mês um salário de vendedor e não um Pro labore (que na maior parte das vezes é muito mais do que o salário do vendedor). Pois bem, porque um agricultor familiar merece menos se ele também é o dono do negócio??? Na agricultura familiar a praxe é contabilizar os gastos da família com alimentos comprados, alimentos produzidos e consumidos na propriedade, remédios, gastos com educação, transporte, vestuário, lazer, energia elétrica, telefone, etc., como uma aproximação do pro labore familiar.
Ele não merece mesmo. Se ele é agricultor familiar e trabalha no dia-a-dia da fazenda, deve ser remunerado como tal.
Mas o que acontece de praxe é misturar as informações. Na verdade o que precisa é haver um controle destas informações.
Se o agricultor vai usar o dinheiro do caixa para suas contas pessoais, deve ter um controle separado do restante dos custos da fazenda, e este dinheiro deve estar numa conta que tenha a ver com a retirada dos sócios.
O conteúdo é muito importante e interesante: É pertinente. Por isso gostaria de receber mais informações actualizadas sobre o assunto.
Atentamente,
Icher