Blog

  • Fidelização de Clientes

    Fidelidade é uma estratégia e não uma tática, um gerenciamento baseado na fidelidade rende lucros e consiste também em considerar todas as relações que uma organização estabelece com o cliente.
    A fidelidade (lealdade) é a categoria mais difícil de obter uma medida exata (precisa). Segundo Fortaleza (2005, p.10), “a organização usa três elementos essenciais para evitar que seus clientes a abandonem, são eles: a segmentação com base no valor, segmentação com base nas necessidades do cliente e os dispositivos de previsão de desistência”.
    A fidelidade significa estar disposto a “sacrificar”, pelo menos por algum tempo, os interesses da empresa, pois o sucesso construído a longo prazo é mais importante que qualquer benefício imediato.
    Dentro destes conceitos, a satisfação está estreitamente relacionada com a maneira como o consumidor se sente em determinado momento, mas existe uma questão que não se deve confundir a satisfação como sinônimo de fidelidade, pois nem sempre pessoas que disseram estar satisfeitas voltaram a comprar porque talvez acharam o de outra marca mais valioso.
    O objetivo da fidelização é reter os clientes, evitando que migrem para a concorrência, e aumentar o valor dos negócios que eles proporcionam, e esse processo está fortemente ligado à questão da qualidade de serviços, em tempos de consumo em queda e clientes cada vez mais exigentes.
    Más, como tornar fiéis os clientes satisfeitos? Primeiramente, os clientes precisam ser identificados, porque não se estabelece uma relação com quem não se conhece. A partir daí, aprender sobre eles, suas necessidades e seus desejos, utilizando essas informações para estreitar o relacionamento e conhecê-los cada vez mais. Isso dá à empresa um diferencial e cria barreiras de confiança tornando inconveniente a migração para um concorrente, porque o novo relacionamento começaria do zero, sem nenhum conhecimento de ambas as partes.
    Seria possível medir a fidelidade? Seria até possível se os executivos de marketing observassem quantos clientes voltam a comprar e quantos compram mais, dentro de um período, como por exemplo, ano após ano. A grande maioria das mensurações que as empresas utilizam, mostram apenas uma dimensão do setor de atividade, os resultados do ano corrente. Tornar um cliente fiel e mais forte requer levá-lo através de vários estágios de desenvolvimento de sua fidelidade, onde Kotler (1999) os define como:
    a) comprador;
    b) cliente eventual;
    c) cliente regular;
    d) defensor;
    e) associado;
    f) parceiro; e
    g) co-proprietário.

    Hoje, as empresas buscam cada vez mais fazer com que os clientes passem do estágio de compradores para co-proprietários, completando assim o ciclo de fidelização dentro da empresa.

  • A Insatisfação do Cliente

    Para alguns autores, a insatisfação é apenas a ponta contrária de um contínuo onde na outra ponta estaria a satisfação. Para outros, a satisfação e a insatisfação seriam duas entidades distintas, porém bastante relacionadas. Por exemplo, Beulke (1998), na metodologia do trabalho, menciona uma escala de cinco pontos, onde o terceiro ponto separa a satisfação da insatisfação. Porém, segundo outros autores, existem fatores que são apenas mantenedores, caracterizando a insatisfação como um comportamento diverso da satisfação. Por exemplo, o fato do tecido de uma roupa nova não se rasgar não contribui nem para a satisfação, nem para a insatisfação (EVRARD, 1994). Porém, caso se rasque, o consumidor ficará insatisfeito. Por este exemplo, percebe-se que as atitudes em relação à satisfação e a insatisfação são diferentes.
    Bleuel (1990) propõe a criação de uma zona de incerteza entre os conceitos de satisfação e insatisfação. Segundo este autor, diferentes atributos teriam efeitos diversos sobre a satisfação e a insatisfação. Por exemplo, a resistência do tecido pouco contribui para a satisfação, mas ajuda a evitar uma grande insatisfação. Ele menciona uma pesquisa realizada com proprietários satisfeitos e insatisfeitos de veículos, onde foram elencados, pela ordem de importância, uma série de parâmetros de julgamento para consumidores satisfeitos e insatisfeitos. Nas duas listas, apenas cortesia se repetiu, ocupando o primeiro lugar em uma das listas e o terceiro na outra. Isto significa, segundo o autor, que diferentes parâmetros são responsáveis pela satisfação e insatisfação e, além disso, possuem efeitos diversos. Logo, conclui que não existe uma relação direta entre satisfação e insatisfação.
    Um outro autor a observar diferenças entre a satisfação e a insatisfação foi Oliver (1989). Ele elencou cinco estados emocionais que favorecem o aumento da satisfação: aceitação, alegria, alívio, interesse/excitação e prazer. Para a insatisfação, elencou: tolerância, tristeza, arrependimento, agitação e ultraje. Como é possível notar, os estados emocionais mencionados não são os mesmos ou os exatos contrários, para que pudessem ser caracterizadas pontas diferentes de uma mesma reta. Finalmente, Vikas et alli (1998) mostram que, para o mesmo atributo, o impacto é maior quando causa insatisfação do que quando causa satisfação. Também foram encontrados atributos que causam satisfação, mas não insatisfação, e vice-versa.

  • O Marketing Social – Tendência de Negócios Sociais

    O marketing, nos dias atuais, é um termo amplamente difundido, mas ao mesmo tempo causa certa confusão. Muitas pessoas mencionam o marketing como sendo um sinônimo de comunicação, escapando-lhes da memória que o ato de divulgar algum bem ou serviço representa apenas uma parte do todo.
    O marketing é um campo bastante extenso e complexo, possui múltiplos níveis de especialização; comumente se ouve falar em publicidade, marketing de serviços, marketing direto, marketing político, marketing de guerrilha, telemarketing, relações públicas e muitos outros.
    Ao longo do tempo, o marketing adquiriu várias definições concebidas por especialistas, apresentando sempre características semelhantes. Destacam-se os conceitos de Kotler (1998, p.27), que considera o marketing como “um processo social e gerencial pelo qual indivíduos e grupos obtêm o que necessitam e desejam através da criação, oferta e troca de produtos de valor com outros”; e da American Marketing Association (AMA) que o define como sendo a atividade, conjunto de hábitos e processos com o intuito de criar, comunicar, entregar e trocar produtos e serviços que possuem valor para consumidores, clientes, parceiros e a sociedade em geral.
    Os dois conceitos evidenciam a relação de troca que existe quando há ao menos dois indivíduos e um deles deseja algo de valor que a outra parte possa oferecer. Nota-se neste ponto uma certa semelhança entre o marketing e o Terceiro Setor.
    Meneghetti (2003, p.27) afirma que são sinônimos o marketing para organizações do Terceiro Setor e marketing social, visto que esses “se referem ao planejamento detalhado de programas e projetos da natureza de reconhecimento social”. Uma organização que faz uso do marketing social provavelmente possui objetivos de mudança que possam contribuir para com os interesses da sociedade.
    O marketing social, também chamado de marketing humanístico ou marketing societal, por sua vez, possui um foco diferente ao do marketing tradicional ou de negócios; ele distingui-se no que se refere aos valores e objetivos e alvos a serem atingidos, conforme mostra a Tabela 2.

    Principais diferenças entre marketing societal e marketing de negócios – Fonte: Cavalcanti (2006, p.229)

    Kotler (1998, p.298) aponta que,

    O Marketing Social é o projeto, a implantação e o controle de programas que procuram aumentar a aceitação de uma idéia ou a prática social num grupo-alvo. Utiliza conceitos de segmentação de mercados, de pesquisa de consumidores, de configuração de idéias, de comunicações, de facilitação de incentivos, e a teoria de troca, a fim de maximizar a reação do grupo-alvo.

    Salmon (1989) sustenta que os esforços do marketing social empregam mecanismos de controle social com o objetivo de mudar o comportamento da sociedade; estes objetivos buscam os interesses dos indivíduos ou do público a ser afetado.
    Segundo Kotler e Roberto (1992, p.9),

    Marketing Social é uma estratégia de mudança do comportamento. Ele combina os melhores elementos das abordagens tradicionais da mudança social num esquema integrado de planejamento e ação e aproveita os avanços na tecnologia das comunicações e na capacidade de marketing.

    Schiavo e Fontes (1997, apud SIQUEIRA; SPERS, 2004) propõe que,

    Marketing Social é a gestão estratégica do processo de mudança social a partir da adoção de novos comportamentos, atitudes e práticas, nos âmbitos individual e coletivo, orientadas por princípios éticos, fundamentados nos direitos humanos e na eqüidade social.

    Para Cavalcanti (2006), o marketing no Terceiro Setor agrega valor à imagem da empresa, revelando-se uma atitude favorável que a sociedade atribui à organização como reconhecimento por sua atuação responsável e consciente na comunidade. Cavalcanti ainda cita que outro benefício é a criação de uma consciência coletiva interna que incentiva a participação dos funcionários com sugestões e idéias beneficiando o ambiente organizacional.
    Gomes (2002), por outro lado, adota uma postura mais crítica ao argumentar que a divulgação das ações ou projetos sociais para o público não surtem efeito nos problemas sociais, além de, muitas vezes, o gasto publicitário ser maior que a aplicação de recursos nas ações para a sociedade.
    Reforça-se a idéia de que o objetivo do marketing social e mudar o comportamento do público através da adoção de novos conceitos e atitudes ou que ainda diz respeito ao esforço mercadológico em associar um nome, seja ela a marca ou instituição, a uma causa social.

  • A responsabilidade social das Organizações

    Nas últimas décadas a mentalidade das empresas acerca da responsabilidade social adquiriu outra perspectiva; antes desse tempo, poucas pessoas questionavam a conduta das empresas. No entanto, recentemente, várias dessas organizações com fins lucrativos têm adotado práticas de responsabilidade social, partindo do preceito de que elas devem colaborar para a melhoria do bem-estar da comunidade, atuando como agentes sociais no processo de desenvolvimento econômico e social.
    Para McGuire (1963, apud DUARTE; DIAS, 1986), “a idéia de responsabilidade social supõe que a corporação tenha, não apenas obrigações legais e econômicas, mas também certas responsabilidades para com a sociedade, as quais se estendem além daquelas obrigações”.
    Dubrin (1998, p.34) descreve analogamente que a “responsabilidade social é a idéia de que as empresas possuem obrigações para com a sociedade além de suas obrigações econômicas junto aos proprietários ou acionistas e também além daquelas prescritas por lei ou contrato”.
    Para Melo Neto e Froes (1999, p.88),

    Responsabilidade social corporativa é o comprometimento permanente dos empresários de adotar um comportamento ético e contribuir para o desenvolvimento econômico, melhorando, simultaneamente, a qualidade de vida de seus empregados e de suas famílias, da comunidade local e da sociedade como um todo.

    Sob um ponto de vista semelhante, é possível agregar o pensamento de Maximiano (2004) de que as organizações têm responsabilidades sociais, ou seja, têm a obrigação de agir no melhor interesse da sociedade.
    Samara e Morsch (2006, p.245), ainda afirmam que,

    A responsabilidade social empresarial é um conceito e uma filosofia de gestão que concebe a empresa não apenas como um negócio de natureza econômica (com função exclusiva de gerar lucro para seus acionistas), mas também como uma organização socioeconômica compromissada com o bem-estar de todos os seus stakeholders (partes interessadas): acionistas, colaboradores, consumidores, fornecedores, meio ambiente, governo, sociedade etc.

    Veloso e Menezes (2002 apud MARASSEA; PIMENTEL, 2004) salientam que é da sociedade que as empresas extraem recursos de capital, tecnologia e mão-de-obra, sendo eles partes do seu patrimônio cultural, social e econômico. Portanto, ao investir no social, a empresa estará retribuindo à própria comunidade que a mantém e a provê com todos os seus recursos.
    O prêmio Nobel em economia Milton Friedman, citado por Montana e Charnov (1998, p.35), adota outra postura em relação à responsabilidade social ao afirmar que “a função da empresa é otimizar os lucros e o valor do patrimônio líquido dos acionistas. A empresa é obrigada a ser socialmente responsável, mas apenas para manter-se em conformidade com as ações exigidas por lei”. Essa colocação é conhecida como visão clássica ou puramente econômica.
    Por outro lado, Davis, citado por Montana e Charnov (1998), defende a responsabilidade social e argumenta que ela “anda de mãos dadas com o poder social, e já que a empresa é a maior potência no mundo contemporâneo, ela tem a obrigação de assumir uma responsabilidade social correspondente”. A perspectiva de Davis e de muitos outros autores e especialistas, é chamada de sócio-econômica e baseando-se na premissa de que as organizações são instituições sociais que existem com autorização da sociedade, utilizam os recursos da sociedade e afetam a qualidade da mesma (MAXIMIANO, 2004).
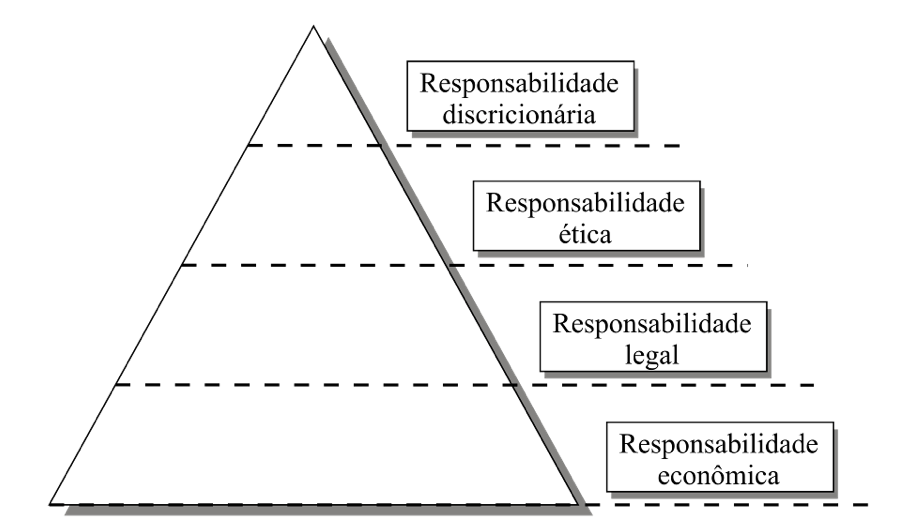
    Caroll (1979, apud MACHADO FILHO, 2006, p.25) propõe a subdivisão da responsabilidade social nas dimensões econômica, legal, ética e filantrópica (Figura 3). A responsabilidade econômica envolve as obrigações da empresa de serem produtivas e rentáveis, sendo assim, a atividade de negócios é econômica por natureza. A responsabilidade legal corresponde às expectativas da sociedade de que as empresas cumpram suas obrigações de acordo com o estrutura legal existente. A responsabilidade ética refere-se às empresas que, dentro do contexto em que se inserem, tenham um comportamento apropriado de acordo com as expectativas existentes entre os stakeholders. A responsabilidade discricionária ou filantrópica reflete o desejo comum de que as organizações empresariais estejam ativamente envolvidas na melhoria do ambiente social.

    Pirâmide de Caroll – Fonte: Machado Filho (2006, p.25)

    A concepção de responsabilidade social em organizações empresariais atinge dois níveis: o interno da organização (público interno, empregados e dependentes) e o externo (comunidade que abriga a organização). Pimenta, Saraiva e Corrêa (2006, p.224), convencionalmente denomina a responsabilidade social interna como sendo “a responsabilidade integral pelo desenvolvimento de seus funcionários, principalmente no que se refere à qualidade de vida”; e a responsabilidade social externa acontece no momento que a empresa amplia o seu leque de comprometimento social ao participar de programas, projetos e planos sociais que podem ou não serem mantidos pela mesma.
    Melo Neto e Froes (1999, p.78) destacam os seguintes vetores da responsabilidade social:

    […] apoio ao desenvolvimento da comunidade onde atua; preservação do meio ambiente; investimento no bem-estar dos funcionários e seus dependentes e num ambiente saudável de trabalho agradável; comunicações transparentes; retorno dos acionistas; sinergia com os parceiros; satisfação dos clientes e/ou fornecedores.

    Melo Neto e Froes, citado por Pimenta, Saraiva e Corrêa (2006, p.219), ainda reforça que a empresa socialmente responsável deve atuar em três vetores:

    1) Adoção de valores éticos, construindo uma cultura socialmente responsável, cumprindo suas ações éticas morais, culturais, econômicas e sociais – a elaboração de um código de ética é um bom começo;
    2) Difusão dos valores éticos – a empresa, já com seu padrão ético estabelecido, começa a desenvolver projetos e ações; e
    3) Transferência de valores éticos – a empresa assume definitivamente um papel socialmente responsável. Seus projetos e ações tornam-se sustentáveis, e os resultados obtidos asseguram uma melhoria da qualidade de vida no trabalho e na comunidade.

    Ashley (2006, p. 6) encoraja a responsabilidade corporativa e ressalta a sua importância ao dizer que “as organizações terão de aprender a equacionar a necessidade de obter lucros, obedecer às leis, ter um comportamento ético e envolver-se em alguma forma de filantropia para com as comunidades em que se inserem”.
    De acordo com Dubrin (1998, p.38), “um grande retorno dos atos socialmente responsáveis é que eles freqüentemente atraem empregados e clientes socialmente responsáveis”.
    Siqueira e Spers (2004, p.28) acrescentam “que a cidadania empresarial pode ser utilizada como uma vantagem competitiva potencializadora das várias relações que estabelece com funcionários, comunidade, governos, fornecedores, consumidores”.
    Segundo Martinelli (apud IOSCHPE, 2000, p.85),

    A empresa cidadã se desenvolve imersa na sociedade, na qual busca seus clientes, funcionários, fornecedores e outros insumos necessários para sua operação. Ela não se atém apenas aos resultados expressos pelo balanço, mas inova com a formulação de um balanço social, onde avalia sua contribuição à sociedade.

    Quanto ao Balanço Social, Trevisan (2000, p.17) assim o define:

    […] é um instrumento de gestão e de informações que permite reportar, do modo mais transparente possível, as informações financeiras, econômicas e sociais das empresas. É um conjunto de informações relativas ao desempenho da empresa no campo social, externo a ela.

    Para Kroetz (2000, p.82), a contribuição proveniente do Balanço Social é essencial para a qualidade dos negócios, “será ele uma demonstração que irá divulgar os investimentos e influências da entidade para com o ambiente externo, e será, ainda, um importante instrumento gerencial, à medida que apresentar diversos indicadores e parâmetros, capazes de interferir no desenvolvimento do planejamento organizacional, em todos os seu níveis”.
    No entendimento de Pimenta, Saraiva e Corrêa (2006, p.233), o Balanço Social, além de possuir um caráter informacional, exerce função como um instrumento de avaliação do desempenho social e ambiental da empresa, sendo importante para a definição de políticas de intervenção da empresa dentro da sociedade.
    Consoante Tinoco (2001 apud TACHIZAWA, 2004, p.88),

    […] as principais dificuldades que se apresentam na elaboração de um balanço social são a mensuração e a correta identificação dos ativos e passivos envolvidos, bem como o padrão de acumulação que possa facilitar a operacionalização do processo contábil.

    O desenvolvimento de programas no terreno da responsabilidade é visto como investimento social pelas organizações, principalmente por aquelas que buscam lucros. Ao ser dada como socialmente responsável, a empresa estreita relações com o público e passa a expressar melhor suas idéias, identificando nesse momento, uma potencial vantagem competitiva.

  • Os Tipos de Organização e o Terceiro Setor em 2026

    O que são Organizações em 2026?
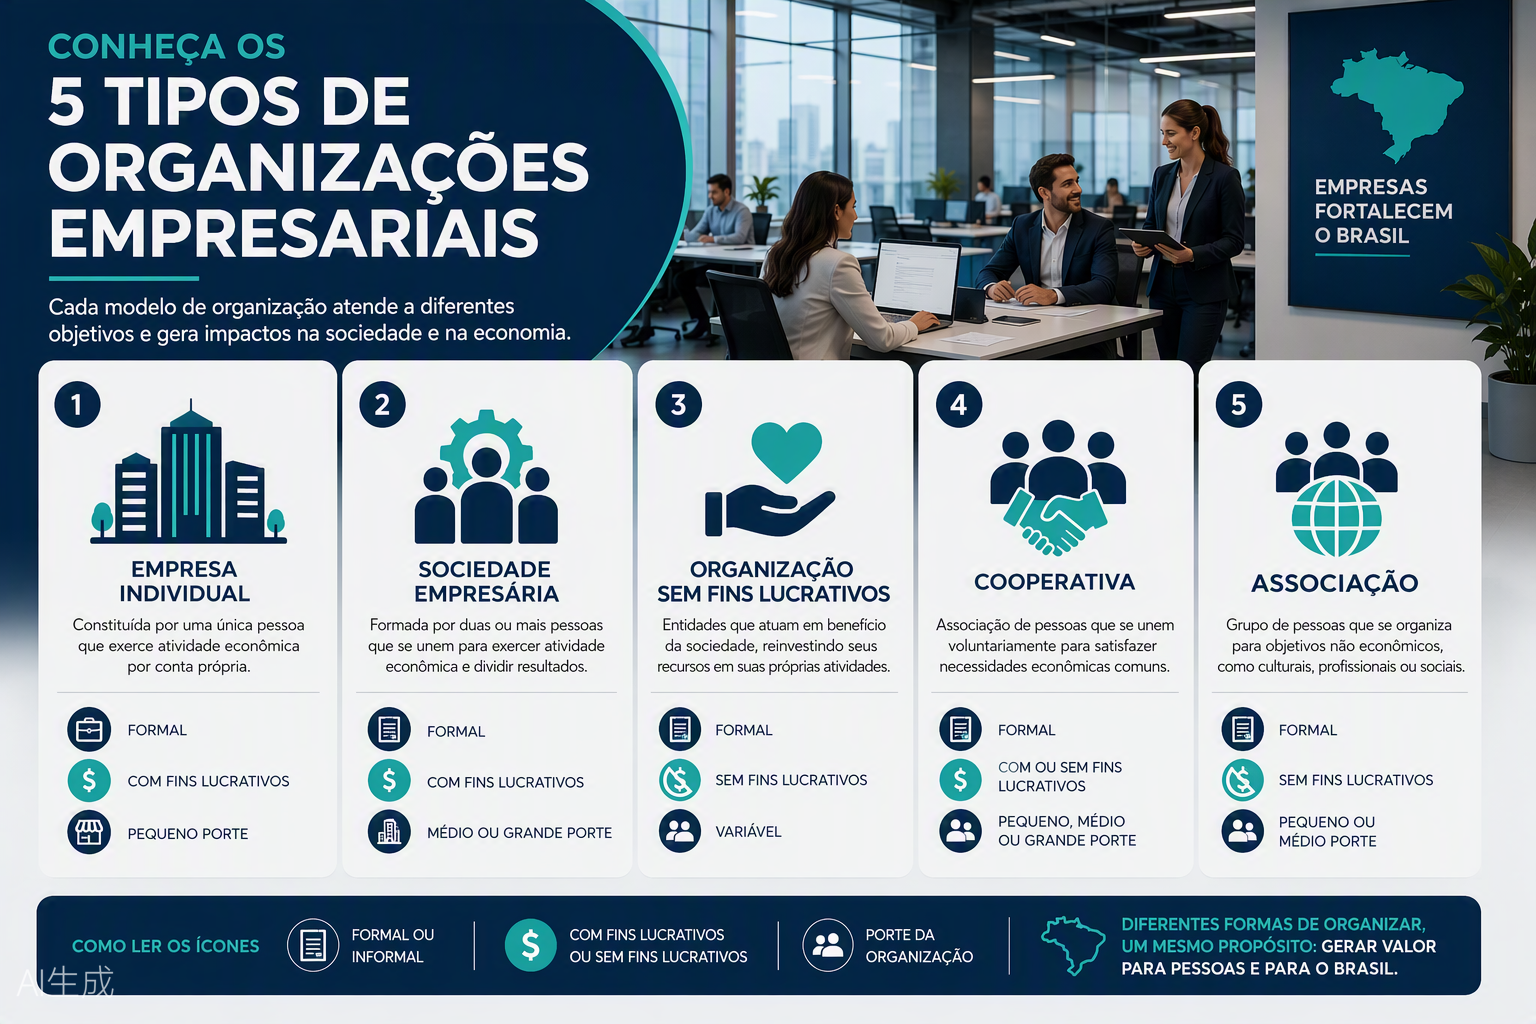
    Infográfico com os 5 tipos de organizações empresariais no Brasil em 2026

    Em 2026, o conceito de organização transcendeu a clássica definição de Chiavenato (1999) como “conjunto de pessoas que se reúnem e cooperam para atingir objetivos comuns”. Hoje, uma organização pode ser um grupo de pessoas em um prédio corporativo, uma rede distribuída de freelancers conectados por plataformas digitais, ou até uma comunidade descentralizada governada por smart contracts.

    A pesquisa State of the Global Workplace 2025, da Gallup, revela que 32% da força de trabalho mundial opera em modelos híbridos ou totalmente remotos — o que significa que a “organização” como entidade física se deslocou para algo mais fluido: uma estrutura de coordenação, independente de localização geográfica.

    Independentemente da forma, toda organização compartilha quatro elementos fundamentais:

    • Finalidade: Um propósito que orienta suas ações (lucro, impacto social, propagação de crenças, etc.)
    • Pessoas: Indivíduos que se unem e cooperam (seja presencialmente ou digitalmente)
    • Recursos: Meios materiais, financeiros e intelectuais utilizados
    • Estrutura: Regras, normas e processos de coordenação — formais ou informais

    Os 5 Tipos de Organização em 2026

    Em 2026, as organizações são classificadas por diferentes critérios. A classificação mais completa e atualizada considera cinco dimensões: finalidade, formalização, tamanho, propriedade e natureza jurídica.

    1. Por Finalidade: Organizações com Fins Lucrativos vs. Sem Fins Lucrativos

    Esta é a classificação mais fundamental. Organizações com fins lucrativos visam gerar riqueza econômica para proprietários ou acionistas: empresas, indústrias, bancos, comércios. Já as sem fins lucrativos perseguem objetivos sociais, culturais, educacionais, religiosos ou ambientais: ONGs, fundações, associações, igrejas, cooperativas.

    A fronteira entre esses mundos, porém, está cada vez mais tênue. O modelo de negócio social (social business) — popularizado por Muhammad Yunus, Prêmio Nobel da Paz — combina propósito social com sustentabilidade econômica. Em 2026, empresas como Natura, Itaú e Bradesco operam fundações filantrópicas bilionárias enquanto mantêm modelos lucrativos robustos.

    2. Por Formalização: Organizações Formais vs. Informais

    Organizações formais possuem registro legal, CNPJ, estatuto social, organograma definido e processos documentados. São reconhecidas pelo Estado e operam dentro de um arcabouço regulatório. Organizações informais, por outro lado, são grupos de pessoas que se organizam sem registro formal: mutirões comunitários, coletivos culturais, grupos de WhatsApp de trocas, redes de apoio.

    Em 2026, o Brasil possui aproximadamente 21,7 milhões de organizações informais — incluindo trabalhadores autônomos, diaristas, vendedores ambulantes e pequenos prestadores de serviço. Segundo o IBGE, essas organizações movimentam cerca de 20% da economia brasileira, embora permaneçam invisíveis nos registros oficiais.

    A digitalização, porém, está formalizando gradualmente essa informalidade. Plataformas como iFood, Uber, 99 e GetNinjas transformam trabalhadores informais em prestadores formais — ainda que sem as proteções tradicionais do emprego CLT.

    3. Por Tamanho: MEI, ME, EPP e Grandes Empresas

    A classificação por porte no Brasil segue os limites do Simples Nacional, atualizados para 2026:

    • MEI (Microempreendedor Individual): Faturamento anual de até R$ 81.000,00. Não pode ter sócios, apenas 1 empregado contratado. Acesso a CNPJ simplificado e tributação fixa mensal.
    • ME (Microempresa): Faturamento anual de até R$ 360.000,00. Pode ter sócios e funcionários. Optante do Simples Nacional.
    • EPP (Empresa de Pequeno Porte): Faturamento anual entre R$ 360.000,00 e R$ 4,8 milhões. Pode ter até 99 funcionários. Também optante do Simples.
    • Empresas de Médio e Grande Porte: Faturamento superior a R$ 4,8 milhões. Fora do Simples Nacional, sujeitas à tributação completa (lucro real, presumido ou arbitrado).

    Em 2026, o Brasil possui aproximadamente 15 milhões de MEIs, 5 milhões de MEs e 800 mil EPPs. Juntas, as micro e pequenas empresas respondem por 99% do total de empresas brasileiras e empregam 52% da força de trabalho do setor privado, segundo o SEBRAE.

    4. Por Propriedade: Capital Aberto vs. Fechado, Estatal vs. Privada

    As organizações também se diferenciam pela titularidade do capital:

    • Capital aberto: Empresas com ações negociadas em bolsas de valores (B3). Exemplos: Petrobras, Vale, Itaú Unibanco, Nubank.
    • Capital fechado: Empresas cujas ações não são negociadas publicamente. A grande maioria das empresas brasileiras (99,7%).
    • Estatal: Empresas controladas pelo governo federal, estadual ou municipal. Exemplos: Banco do Brasil, Caixa Econômica Federal, Eletrobras.
    • Mista: Empresas com capital público e privado. Exemplo: Petrobras (capital majoritariamente privado, mas com participação estatal).

    5. Por Natureza Jurídica: LTDA, S/A, Cooperativa, Associação, Fundação

    A natureza jurídica define o regime de funcionamento, responsabilidade dos sócios e governança:

    • LTDA (Limitada): A forma mais comum no Brasil. Responsabilidade dos sócios limitada ao capital social. Governança simples.
    • S/A (Sociedade Anônima): Adequada para empresas de grande porte. Capital dividido em ações. Governança mais complexa (conselho de administração, diretoria).
    • Cooperativa: Organização formada por pessoas com interesses comuns. Os cooperados são simultaneamente proprietários, gestores e usuários. Exemplos: Sicoob, Unimed, OCB.
    • Associação: Organização sem fins lucrativos formada por pessoas com objetivos comuns. Exemplos: OAB, CREA, sindicatos, clubes.
    • Fundação: Patrimônio destinado a fins de interesse social. Exemplos: Fundação Bradesco, Fundação Itaú Social, Fundação Lemann.

    O Terceiro Setor em 2026: O que Mudou?
    Terceiro setor no Brasil: voluntários em ação comunitária em 2026

    O terceiro setor — também chamado de setor social, economia solidária ou, mais formalmente, Organizações da Sociedade Civil (OSCs) — é formado por entidades privadas sem fins lucrativos que operam em prol do interesse público. Em 2026, ele é um dos pilares mais dinâmicos da economia brasileira.

    Os Números do Terceiro Setor em 2026

    Segundo a última atualização do Mapa das OSCs (IPEA), o Brasil possui 917.647 organizações da sociedade civil ativas — um crescimento de 57% desde 2010, quando havia 584.601. Essa expansão reflete tanto a formalização de entidades já existentes quanto o surgimento de novas organizações em resposta a demandas sociais crescentes.

    A composição é a seguinte:

    • Associações sem fins lucrativos: ~744 mil (81% do total)
    • Organizações religiosas: ~160 mil (17% do total)
    • Fundações privadas: ~13 mil (1,5% do total)

    O terceiro setor também é um dos maiores empregadores do país. Segundo pesquisa da FIA (Fundação Instituto de Administração), movimenta R$ 220 bilhões por ano (4,27% do PIB brasileiro) e emprega aproximadamente 6 milhões de pessoas — sendo 2,3 milhões com vínculos formais (CLT ou RPA).

    Curiosamente, 80% das OSCs não possuem sequer um empregado registrado. São organizações de pequeno porte, muitas vezes voluntárias, que operam com recursos próprios ou doações de curto prazo.

    A Grande Mudança: ESG e o Terceiro Setor
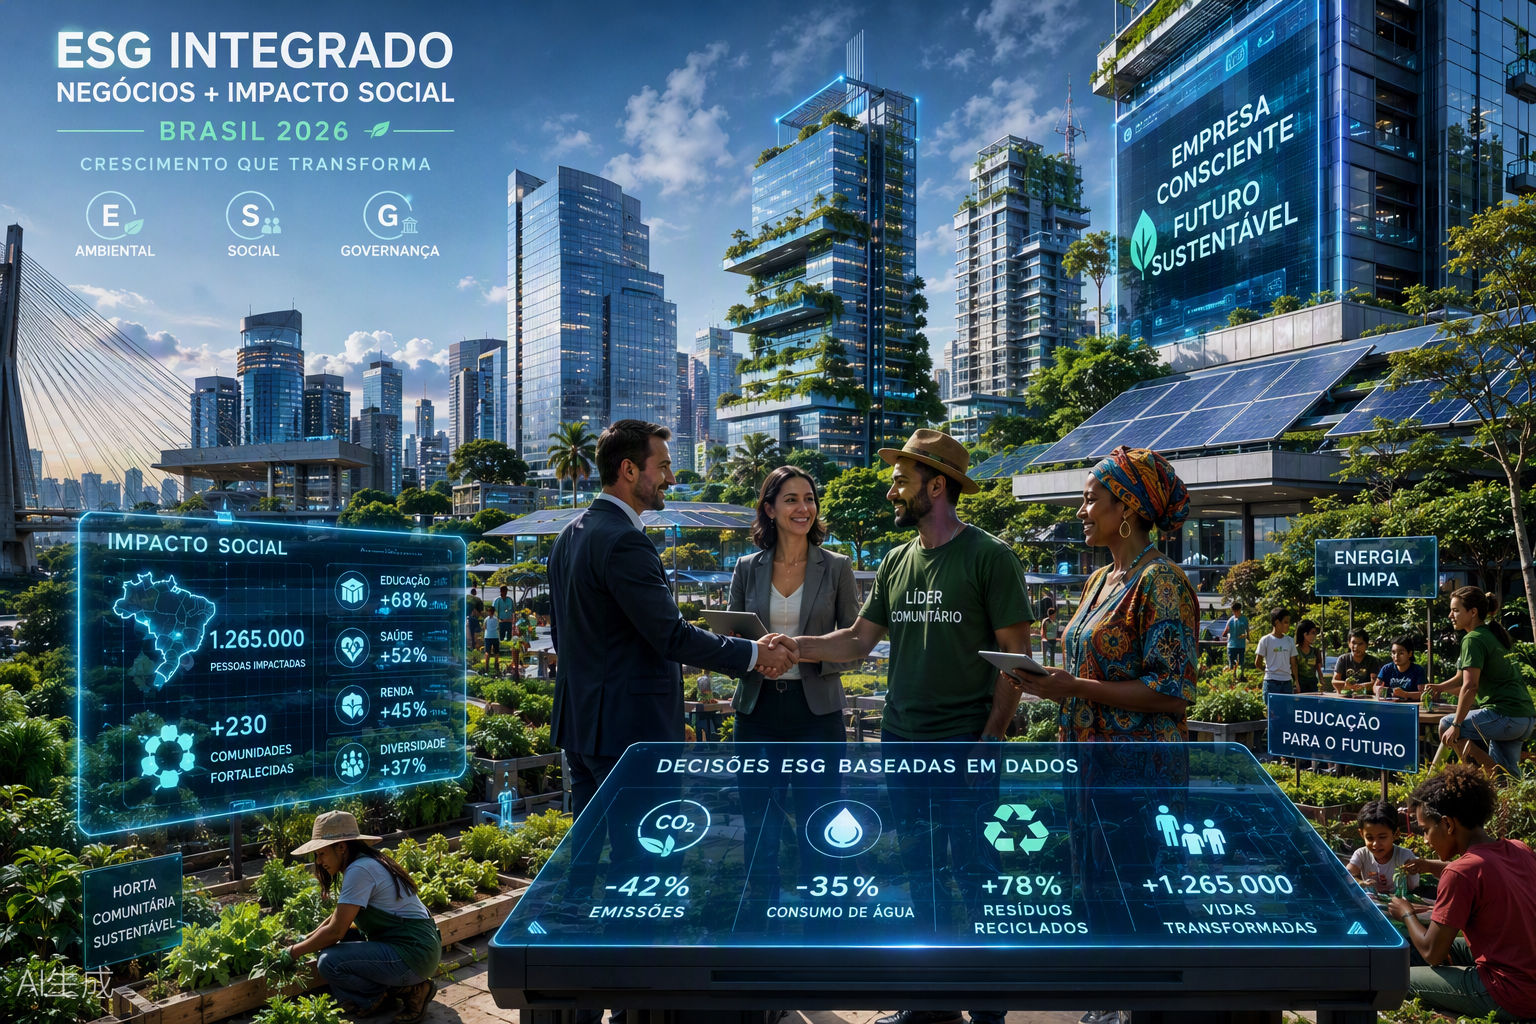
    ESG integrado: negócios e impacto social no Brasil em 2026

    A transformação mais profunda do terceiro setor entre 2019 e 2026 é a sua convergência com o mundo corporativo via agenda ESG (Environmental, Social, Governance). Em 2026, não é mais possível falar de empresas lucrativas e terceiro setor como universos separados — eles se interpenetram:

    • Corporate Social Responsibility (CSR) 2.0: Empresas não mais “doam para caridade” — investem em parcerias estratégicas com OSCs que geram impacto mensurável. A lógica mudou de filantropia para impacto social investido.
    • Investimento de Impacto: O Brasil movimentou aproximadamente R$ 15 bilhões em investimentos de impacto em 2025 — capital que busca retorno financeiro E social simultaneamente. Fundos como Vox Capital, Astra e Potencia investem em negócios sociais com rigor de private equity.
    • Certificações e governança: OSCs de grande porte agora operam com conselhos de administração, auditorias independentes e relatórios de impacto anuais — padrões que antes eram exclusivos do setor privado lucrativo.
    • Lei de Incentivo à Doação: A reforma tributária de 2024/2025 manteve os incentivos fiscais para doações ao terceiro setor, mas exigiu maior transparência e mensuração de resultados. OSCs que não demonstram impacto perdem o acesso a isenções.

    Tendências para 2027

    O horizonte próximo promete transformações ainda mais profundas:

    • IA para impacto social: Organizações sociais estão usando inteligência artificial para otimizar distribuição de recursos, prever demandas de comunidades vulneráveis e personalizar intervenções educacionais e de saúde.
    • Tokenização e doação digital: Criptomoedas e tokens de impacto estão sendo testados para transparência na alocação de recursos. O Banco Central do Brasil avalia regulamentação para “doações digitais” em 2027.
    • Consolidação: O terceiro setor brasileiro está passando por uma onda de fusões e aquisições. OSCs pequenas e sem recursos estão sendo absorvidas por redes maiores (ex: Rede Cidadã, Fundação Arymax, Grupo Pão de Açúcar).
    • Profissionalização: A gestão do terceiro setor deixou de ser “missão para amadores” e se tornou uma carreira competitiva. MBAs em gestão social, certificações em impacto e ferramentas de mensuração (SROI, Theory of Change) são padrão.

    Tabela Comparativa: Os Tipos de Organização em 2026

    Critério Tipo 1 Tipo 2 Exemplos 2026
    Finalidade Com fins lucrativos Sem fins lucrativos Itaú / Fundação Itaú Social
    Formalização Formal (CNPJ) Informal Magazine Luiza / Grupo de WhatsApp de vizinhos
    Tamanho MEI / ME / EPP Grande Porte Boleiro de rua / Petrobras
    Propriedade Privada Estatal Nubank / Banco do Brasil
    Natureza Jurídica LTDA S/A / Cooperativa / Fundação Padaria do bairro / Sicoob / Fundação Lemann

    O Terceiro Setor no Contexto Brasileiro: Dados Regionais

    A distribuição das OSCs pelo Brasil reflete as desigualdades econômicas do país:

    Região % das OSCs Principais Áreas de Atuação
    Sudeste 48,3% Educação, saúde, cultura, investimento social
    Sul 22,2% Cooperativismo, agricultura familiar, meio ambiente
    Nordeste 18,8% Direitos humanos, combate à fome, educação básica
    Centro-Oeste 6,8% Agroecologia, preservação do Cerrado, saúde indígena
    Norte 3,9% Preservação da Amazônia, direitos de povos tradicionais

    A concentração no Sudeste (48,3%) reflete tanto a maior densidade populacional quanto a maior disponibilidade de recursos. No entanto, as OSCs do Nordeste e Norte frequentemente operam em contextos de maior vulnerabilidade social — o que significa que cada real investido nessas regiões tende a gerar impacto proporcionalmente maior.

    Conclusão

    Em setembro de 2026, a classificação das organizações deixou de ser um exercício acadêmico para se tornar uma ferramenta estratégica. Empreendedores, gestores, investidores e ativistas precisam entender que o tipo de organização escolhido determina o regime tributário, o acesso a recursos, a governança, a mensuração de impacto e até a narrativa pública.

    O terceiro setor, em particular, vive uma transformação sem precedentes. De entidades marginais dependentes de doações, as OSCs evoluíram para agentes econômicos relevantes — com governança profissional, mensuração rigorosa de impacto e parcerias estratégicas com o setor privado. A pergunta não é mais “qual o tipo de organização que você quer criar?”, mas “qual problema você quer resolver, e qual estrutura organizacional maximiza seu impacto?“

    Num mundo onde fronteiras entre lucro e propósito se dissolvem, a escolha do tipo de organização é, acima de tudo, uma escolha de identidade.

    Perguntas Frequentes sobre Tipos de Organização

    Qual a diferença entre ONG e OSCIP?

    Esta é uma das confusões mais comuns no Brasil. ONG (Organização Não-Governamental) é um termo genérico que designa qualquer entidade privada sem fins lucrativos que atua em áreas de interesse público. É um conceito amplo, informal, usado no dia a dia.

    OSCIP (Organização da Sociedade Civil de Interesse Público) é uma categoria jurídica específica, criada pela Lei nº 9.790/1999. Uma OSCIP é uma associação ou fundação que, além de ser sem fins lucrativos, obteve certificação do Ministério da Justiça comprovante que sua atuação beneficia a coletividade. Essa certificação permite que a OSCIP celebre Parcerias com o Poder Público (Termos de Colaboração e Termos de Fomento) — algo que associações comuns não podem fazer.

    Em 2026, o termo OSC (Organização da Sociedade Civil), definido pela Lei nº 13.019/2014 (Marco Regulatório das Organizações da Sociedade Civil), é o conceito mais abrangente e atual. Inclui associações, fundações, cooperativas, sindicatos, organizações religiosas e demais entidades privadas sem fins lucrativos. OSCIP é uma subcategoria da OSC.

    Cooperativa é uma empresa ou uma organização social?

    As duas coisas. A cooperativa é uma forma híbrida de organização. Juridicamente, é uma empresa — possui CNPJ, paga impostos (embora com regime tributário diferenciado) e pode gerar lucro. Mas economicamente, opera como uma organização de economia solidária: os cooperados são simultaneamente donos, trabalhadores e clientes; o lucro é distribuído entre eles (sobrtas); e a gestão é democrática (um cooperado = um voto).

    No Brasil, existem aproximadamente 7.500 cooperativas que faturam cerca de R$ 450 bilhões anuais. As maiores são no setor financeiro (Sicoob, Sicredi, Unimed) e agrícola (Coamo, Cocamar). Em 2026, o cooperativismo brasileiro emprega diretamente 350 mil pessoas e atende 30 milhões de cooperados.

    Qual o tipo de organização mais adequado para um negócio social?

    Depende do modelo de negócio e da fonte de receita:

    • Se a receita vem principalmente de doações e editais públicos: Associação ou Fundação (sem fins lucrativos). Acesso a isenções fiscais e parcerias com governo.
    • Se a receita vem de venda de produtos/serviços: LTDA ou Cooperativa. Permite distribuição de resultados e acesso a investimentos.
    • Se busca investimento de impacto: LTDA ou S/A. Investidores de impacto exigem estrutura societária que permita equity e governança profissional.
    • Se é um projeto comunitário pequeno: Associação informal ou Cooperativa. Baixo custo de formalização e gestão simples.

    A tendência de 2026 é a criação de estruturas híbridas: uma LTDA lucrativa que financia uma fundação sem fins lucrativos. O modelo é usado por empresas como Natura, Itaú, Bradesco e Magazine Luiza.

    Como o MEI se diferencia de um autônomo informal?

    O MEI (Microempreendedor Individual) é a ponte entre a informalidade e a formalização. Diferente do autônomo informal (que não possui CNPJ e opera na ilegalidade tributária), o MEI:

    • Possui CNPJ próprio
    • Paga uma taxa fixa mensal de R$ 66,00 (comércio/indústria) ou R$ 71,00 (serviços) que cobre INSS, ICMS e ISS
    • Tem acesso a benefícios do INSS (aposentadoria, salário-maternidade, auxílio-doença)
    • Pode contratar 1 funcionário pelo Simples
    • Pode emitir notas fiscais

    Em 2026, o Brasil possui 15 milhões de MEIs ativos — o maior programa de formalização do mundo. A média de faturamento mensal do MEI é de R$ 5.400,00, abaixo do teto de R$ 6.750,00 mensais permitidos.

    O que é o Marco Regulatório das Organizações da Sociedade Civil (MROSC)?

    O MROSC (Lei nº 13.019/2014) é a legislação que regula as parcerias entre governo e organizações da sociedade civil no Brasil. Antes dele, as relações eram fragmentadas em dezenas de leis setoriais. O MROSC unificou as regras, estabelecendo:

    • Termo de Colaboração: Para quando a OSC executa atividade que é atribuição privativa do Estado (ex: gestão de hospital público por OSC).
    • Termo de Fomento: Para quando a OSC executa atividade de interesse público, mas que não é atribuição privativa do Estado (ex: projeto de educação ambiental).
    • Transparência: Obrigatoriedade de publicação de editais, critérios de seleção e prestação de contas.
    • Chamamento público: O governo deve publicar editais abertos, não pode contratar OSC de forma discricionária.

    Em 2026, o MROSC passou por revisões importantes. A Lei nº 14.530/2023 (atualizada em 2024) criou o Registro Nacional de OSCs, um cadastro único que facilita a transparência e o acesso a editais. OSCs não cadastradas ficam impedidas de celebrar novas parcerias com o governo.

    Como a IA está transformando as organizações sociais?

    Em 2026, a inteligência artificial já é uma realidade no terceiro setor, embora ainda de forma incipiente:

    • Gestão de doações: Algoritmos de machine learning analisam padrões de doação e preveem campanhas de captação mais eficientes. A Benfeitoria e a Doar usam IA para segmentar doadores e personalizar pedidos.
    • Mensuração de impacto: Ferramentas como UpMetrics e Socialsuite usam IA para processar dados qualitativos (depoimentos, fotos, vídeos) e quantitativos (indicadores) em relatórios de impacto automatizados.
    • Atendimento: Chatbots com IA generativa respondem a beneficiários 24/7, direcionam casos de alta complexidade para atendentes humanos e traduzem conteúdo para línguas indígenas e LIBRAS.
    • Operações: OSCs usam IA para otimizar rotas de distribuição de alimentos, prever surtos de doenças em comunidades vulneráveis e identificar padrões de evasão escolar.

    A barreira principal continua sendo o custo. Ferramentas de IA enterprise são caras para OSCs pequenas. A tendência, porém, é a democratização via plataformas open-source e doações corporativas de créditos de computação em nuvem.

  • Comportamento do Consumidor – O artigo definitivo

    É primordial para o profissional de marketing conhecer o comportamento dos clientes para oferecer produtos ou serviços que satisfaçam suas necessidades superando suas expectativas em relação à empresa.
    Segundo Dias (2004, p.49),

    O profissional de marketing não deve começar se concentrando na habilidade de sua mensagem publicitária ou no talento do vendedor para vender o produto, mas deve prestar atenção nos tipos de cliente, em suas necessidades e expectativas de atendimento e no relacionamento individual que deseja ter com eles.

    É necessário planejar sua pesquisa, sua mídia, a propaganda de consciência, a promoção de vendas, a política de preços e as estratégias de comercialização de maneira adequada, encontrando novos modos de ouvir o que seus clientes estão tentando dizer e responder em tempo real.
    No entender de Kotler (apud DIAS, 2004, p.52) os fatores que influenciam as compras dos clientes são: o contexto do mercado, os fatores cultural-organizacionais, os determinantes sociais, as condições pessoais, as características psicológicas das pessoas e a estrutura de poder na organização.
    Ao longo de sua vida as pessoas vão alterando seu modo de pensar, seus hábitos com a maturidade adquirida e também suas expectativas em relação à aquisição de determinados produtos. Com isso elas passam a comprar produtos de acordo com a idade, ciclo de vida familiar e estágios psicológicos. Os clientes tomam as decisões com relação à compra através de diversos fatores onde avaliam qual oferta lhes proporcionará maior valor. Valor para o consumidor é o resultado do beneficio esperado com relação ao que lhe será oferecido através dos produtos ou serviços.
    Para Kotler (1998, p. 51):
    VALOR ENTREGUE AO CONSUMIDOR é a diferença entre o valor total esperado e o custo total do consumidor. VALOR TOTAL PARA O CONSUMIDOR é o conjunto de benefícios esperados por determinado produto ou serviço. CUSTO TOTAL DO CONSUMIDOR é o conjunto de custos esperados na avaliação, obtenção e uso do produto ou serviço.
    O consumidor analisa o maior valor agregado aos benefícios que são fornecidos não somente no momento da compra, mas a longo prazo. Por exemplo, no ato da compra de um produto ou serviço que possui marcas e preços diferentes, será verificado quais as vantagens que terá posteriormente se comprar o produto mais barato ou mais caro, o cliente não comprará apenas pelo menor preço.

  • Entendendo de uma vez por todas o marketing de serviços

    O marketing de serviços é uma área de pesquisa que está em expansão para auxiliar os profissionais da área, pois os serviços estão muito variados para atender as necessidades e desejos dos consumidores.

    Para Churchill (2003) os serviços são diferentes de bens, compradores e vendedores de serviços têm um relacionamento com os clientes personalizado e contínuo.

    Os serviços são intangíveis, perecíveis e raramente padronizados. A qualidade dos serviços tende a variar mais do que a qualidade de bens. Há quatro importantes características dos serviços, conforme afirma Kotler (1998), descritos no quadro a seguir:

    lntangibilidade São intangíveis, não pode ser visto, tocado antes da compra.
    lnseparabilidade Geralmente são produzidos e consumidos ao mesmo tempo.
    Variabilidade São variáveis, por serem realizados por pessoas ou equipamentos resultando na difícil padronização e uniformização.
    Perecibilidade Não podem ser estocados, devem ser consumidos imediatamente.

    Tabela 1 – Características dos serviços

    Fonte: Adaptado de Kotler (1998)

    As empresas que prestam serviços, para manterem-se competindo no mercado, necessitam oferecer aos clientes serviços com alta qualidade, que excedam as expectativas. Eles confrontam os serviços recebidos com os serviços esperados e se for satisfatório voltam a comprar novamente, mas ao contrário, além de não comprarem mais, ainda saem falando mal. O quadro abaixo apresenta os cinco fatores de desempenho de um serviço.

    Confiabilidade Capacidade de cumprir o prometido, com segurança e exatidão.
    Segurança Conhecimento e cortesia dos empregados e capacidade de transmitir certeza e confiança.
    Tangíveis Instalações, equipamentos e aparência do pessoal.
    Empatia Grau de solicitude e atenção individual dispensada aos clientes.
    Suscetibilidade Disposição para ajudar os clientes e para reagir imediatamente às necessidades dos clientes.

    Tabela 2 – Fatores de desempenho de um serviço

    Fonte: Adaptado de Albrecht e Zemke (2002, p.64)

    Pelo fato dos serviços serem intangíveis é difícil à padronização e conseqüentemente avaliar a qualidade, no entanto, é indispensável oferecer produtos que além de suprir suas necessidades, satisfaçam e contentem os clientes de forma que gere vínculos duráveis.

    Segundo Mirshawka (1993, p.21),

    O mundo dos negócios está repleto de exemplos de sucesso de companhias dedicadas a serviços de alta qualidade. Não basta apenas ter um bom produto sem um bom serviço. Ele complementa o produto e atende a necessidades às quais este, sozinho, não consegue atender.

    O serviço prestado é o principal responsável pela percepção do cliente em relação ao serviço. Segundo Normann (apud GISNESI; CORRÊA, 1996,p.87) afirma que criou a expressão momentos da verdade para simbolizar o contato entre o fornecedor do serviço e o cliente. A percepção do cliente a respeito do serviço é formada em cada momento em que o cliente entra em contato com qualquer aspecto da empresa fornecedora de serviços:

    Em qualquer ciclo de serviço geralmente os momentos iniciais e finais, são os mais críticos. O cliente ao chegar na empresa tem a percepção do que poderá acontecer até sua saída. Os momentos finais é que permanecem mais forte na memória dos clientes tomando-se positivo ou negativo para a empresa. Para continuar atuando no mercado é importante saber o que o cliente quer, o que necessita, o que sente e pensa, se está satisfeito e se o cliente voltará a comprar na sua empresa. Por isso é fundamental conhecer seus clientes e oferecer serviços com qualidade, pois os serviços complementarem os produtos, o cliente percebe a diferença e prefere comprar na empresa que prestar melhores serviços.

  • Administração de Marketing

    Com o crescimento da concorrência, organizações buscam diariamente um diferencial competitivo para expandirem-se no mercado. Assim a administração de marketing tem o importante papel de atrair novos clientes e manter os atuais, buscando agregar valor aos serviços e produtos ofertados e promovendo a satisfação dos clientes.
    Segundo Churchill e Peter (2003, p. 18) “administração de marketing é o processo de estabelecer metas de marketing para uma organização e planejar, implementar e controlar as estratégias para alcançá-Ias”.
    “Administração de Marketing é o processo de planejar e executar a concepção, a determinação do preço (pricing), a promoção e a distribuição de idéias, bens e serviços para criar trocas que satisfaçam metas individuais e organizacionais”. (KOTLER, 2000, p.30).
    A administração de marketing auxilia no alcance dos objetivos organizacionais, planejando, implementando, organizando e controlando, a fim de selecionar o mercado alvo, capturar e manter clientes oferecendo maior valor agregado com o objetivo de obter a satisfação e fidelização.
    “A administração de marketing é o conceito que resume a função do marketing e é entendida como o processo de planejamento, execução e controle das estratégias e táticas de marketing, visando otimizar os resultados para os clientes e os stakeholders da empresa” (DIAS, 2004, p. 10).
    O ambiente competitivo está em constantes mudanças, assim também os clientes mudam seu estilo de vida, suas necessidades e desejos e tomam-se mais exigentes. No entanto, empresas estão adotando o marketing com o objetivo de estar sempre atendendo às necessidades e desejos dos clientes.
    Há pessoas que não sabem exatamente a função do marketing, pensam que é apenas trabalhar com vendas e propagandas, como se deparam a todo instante com comercias. Feitos pela televisão, mala direta, anúncios, jornais, revistas e outros. O marketing além de outras funções desempenha o papel de criar valor e satisfação para os clientes.

  • Organizações, Sistemas e Métodos e o Fluxograma

    Conceito de OSM

    Organização, sistemas e métodos é uma área clássica da administração que lida com um conjunto de técnicas que tem como objetivo principal aperfeiçoar o funcionamento das organizações. A função de organização e métodos é reconhecida pelas siglas: O&M e OSM (Organização, Sistemas e Métodos).

    Para Oliveira (2005, p.478),

    “A responsabilidade básica da área de Sistemas, Organização e Métodos é a de executar as atividades de levantamento, análise, elaboração e implementação de sistemas administrativos na empresa. O objetivo é o de criar ou aprimorar métodos de trabalho, agilizar a execução das atividades, eliminar atividades em duplicidade, padronizar, melhorar o controle, e solucionar problemas, também chamados de patologias organizacionais.”

    Segundo Cury (2005, p.122),

    “A função de Organização e Métodos é uma das especializações de Administração que tem como objetivo a renovação organizacional. Ela modela a empresa, trabalhando sua estrutura (organograma), seus processos e métodos de trabalho.”

    Dentre as atividades de O&M, as mais comuns são (Caldas, 1999, p. 7):
    • Desenho, racionalização e normatização de processos e procedimentos organizacionais;
    • Desenho, formalização e mudança da estrutura organizacional;
    • Desenho, racionalização e normatização de formulários;
    • Normatização e racionalização do uso do espaço físico e layout na empresa.
    O. S. M. – É uma atividade administrativa voltada para a obtenção da melhor produtividade possível dos Recursos Humanos, Recursos Materiais, e Recursos Tecnológicos, através de técnicas científicas que envolvem os aspectos comportamentais e instrumentais, no ambiente interno ou externo da empresa.

    Fluxograma

    Fluxograma, segundo D´Ascenção (2001), é uma técnica gráfica que se utiliza de símbolos previamente convencionados, permitindo a descrição clara e precisa do fluxo, ou seqüência, de um processo, bem como sua análise e redesenho.

    O importante é estabelecer o fluxograma de forma que ele fique o mais claro possível, ou seja, que fique fácil identificar as ações que devem ser executadas, ou dependendo do tipo de fluxograma, as alternativas do processo.
    Conforme D´Ascenção (2001), o fluxograma serve para demonstrar os seguintes aspectos:

    • Quais operações são realizadas;
    • Onde são realizadas as operações;
    • Quem as executa;
    • Quais as entradas e saídas;
    • Qual o fluxo das informações;
    • Quais os recursos empregados;
    • Quais os custos totais e parciais;
    • Qual o volume de trabalho;
    • Qual o tempo de execução: parcial e total.

    De acordo com Araújo (2001, p. 68) fluxograma como “uma representação de uma seqüência de vários passos ou de grupo de passos relacionados e determinados processos”. Segundo Oliveira (2005, p. 257) “é a representação gráfica que representa a seqüência de trabalho de forma analítica, caracterizando as operações, os responsáveis e/ou unidades organizacionais envolvidas no processo”.
    Através do fluxograma, pode-se representar com racionalidade, lógica, clareza e síntese as atividades ou procedimentos que envolvam as contas e seus documentos necessários de cada procedimento.
    A simbologia utilizada nos fluxograma tem por objetivo de descrever a origem do processo e destino da informação escrita componente de um sistema administrativo, de acordo com os tipos de fluxograma.
    Outros símbolos e modelos podem ser usados para montar fluxogramas, o que vai determinar quais símbolos utilizar ou não, ou ainda, que tipo de fluxograma se deve usar é o objetivo dele e o quê ele descreve.

  • Conceito de Administração da Produção

    A palavra produção, segundo Erdmann (1998), implica transformar uma coisa em outra. Slack et al (1997) é mais específico, para ele, produção é a transformação de inputs em outputs. Ele classifica os inputs em recursos transformados (materiais, informações e consumidores) e em recursos de transformação (instalações e funcionários). Já os outputs correspondem aos bens e/ou serviços produzidos.
    Com isso, pode-se afirmar que a produção esta relacionada com a capacidade de interligar os diversos recursos empresariais, tais como: mão-de-obra, matéria-prima, informações, entre outros, de modo a gerar um bem ou um serviço.
    Conforme Slack et al (1997, p.30), “a administração da produção trata da maneira pela qual as organizações produzem bens e serviços”.
    A partir de uma perspectiva corporativa, a administração da produção pode ser definida como o gerenciamento dos recursos diretos que são necessários para a obtenção dos produtos e serviços de uma organização (DAVIS et al, 2001).
    Na empresa, a função produção representa a reunião dos recursos destinados à produção dos seus bens e serviço. Outros nomes usados para essa função são operações e sistema de produção. Os gerentes de produção são funcionários da empresa que exercem atividade destinada a administrar algum ou todos os recursos envolvidos na função produção (SLACK et AL., 1997).
    Os fatores de produção fornecem uma macrovisão do sistema, enquanto os meios de produção permitem uma visão voltada para o interior de unidade produtiva. Há identidade entre os dois termos, mas os meios de produção são instrumentos utilizados na obtenção ou na transformação dos produtos fabricados.
    Os meios aplicados na produção são: matéria-prima; mão-de-obra e equipamentos (instalações). Rocha (1995, p.4) fornece os seguintes conceitos:

    Matéria-prima é o material necessário à fabricação de bens. É o meio que, transformado, dará origem ao produto. Na confecção de um sapato é utilizado couro. O couro é a matéria-prima do calçado.
    Mão-de-obra é o esforço humano necessário ao comando do processo produtivo. È o meio através do qual a matéria-prima é transformada. Constitui-se na união de pessoas treinadas e capazes de produzir aquilo que a empresa se propõe a realizar.
    Equipamentos são meios utilizados na mão-de-obra para transformar matéria prima em produto, auxiliando o homem na obtenção dos bens, com maior produtividade.

    Sistema de produção é um conjunto de atividades e operações inter-ligadas envolvidas na produção de bens e serviços. Tradicionalmente os sistemas de produção são agrupados em três categorias (IACIA, 2006):

    a) Sistemas de Produção Contínua: Os sistemas de produção contínua, também chamado de fluxo em linha apresentam uma seqüência linear para se fazer o produto ou serviço; os produtos são bastante padronizados e fluem de um posto de trabalho a outro numa seqüência prevista.

    b) Sistema de Produção Intermitente: a produção é feita em lotes. Terminando-se a fabricação do lote de um produto, outros produtos tomam o seu lugar nas máquinas. O produto original só voltará a ser feitos depois de algum tempo, caracterizando-se assim uma produção intermitente de cada um dos produtos.

    c) Sistema de Produção para Grandes Projetos: tem-se uma seqüência de tarefas ao longo do tempo, geralmente de longa duração, com pouca ou nenhuma repetitividade. Caracteriza-se por ter um alto custo e dificuldade de gerenciamento nas fases de planejamento e controle.

    A administração da produção integra toda a vida empresarial, pois se relaciona ao ato de criar produtos e serviços dos quais todos dependem.